Domain amateurfunkmagazin.de kaufen?
Wir ziehen mit dem Projekt
amateurfunkmagazin.de um.
Sind Sie am Kauf der Domain
amateurfunkmagazin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amateurfunkmagazin.de kaufen?
Wie kann ich meine Antenne optimal ausrichten, um DX (Fernempfang) zu verbessern?
1. Stelle sicher, dass deine Antenne frei von Hindernissen ist und möglichst hoch platziert ist. 2. Richte die Antenne in Richtung des Senders aus, den du empfangen möchtest. 3. Experimentiere mit verschiedenen Ausrichtungen und Winkeln, um das beste Signal zu erhalten. **
Wie hoch ist die maximale Reichweite für den DX-Fernempfang von Radiosignalen? In welchen Frequenzbereichen ist DX-Fernempfang am effektivsten?
Die maximale Reichweite für DX-Fernempfang von Radiosignalen kann mehrere tausend Kilometer betragen. Der DX-Fernempfang ist am effektivsten im Kurzwellenbereich zwischen 3 und 30 MHz. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche Gewinnermittlung, Taschenbuch von Dieter Schneeloch,Stephan Meyering,Guido Patek, Vahlen,Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche Gewinnermittlung, Taschenbuch Von Dieter Schneeloch,stephan Meyering,guido Patek, Vahlen, Franz, 978-3-8006-5472-7, Seitenanzahl: 23624,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Welche Frequenz hat Antenne 1?
Welche Frequenz hat Antenne 1? Diese Frage ist nicht eindeutig zu beantworten, da die Frequenz einer Antenne von verschiedenen Faktoren abhängt. Dazu gehören beispielsweise die Art der Antenne, die verwendete Technologie (z.B. WLAN, Mobilfunk), der Einsatzzweck (z.B. Datenübertragung, Rundfunk) und die Region, in der die Antenne eingesetzt wird. Um die genaue Frequenz einer bestimmten Antenne zu bestimmen, ist es daher wichtig, weitere Informationen über die Antenne und ihren Einsatzzweck zu kennen. **

Welche Frequenz hat Hitradio Antenne?
Welche Frequenz hat Hitradio Antenne? Hitradio Antenne sendet auf der UKW-Frequenz 106,5 MHz in Niedersachsen und Bremen. Die genaue Frequenz kann je nach Standort variieren, daher ist es ratsam, die genaue Frequenz für die jeweilige Region zu überprüfen. Hitradio Antenne ist ein beliebter Radiosender in der Region und bietet ein abwechslungsreiches Programm mit aktuellen Hits und Unterhaltung. Wenn du also Hitradio Antenne hören möchtest, solltest du die entsprechende Frequenz für deine Region einstellen. **
Welche Frequenz hat Rock Antenne?
Rock Antenne sendet auf unterschiedlichen Frequenzen, abhängig von der Region. In Bayern beispielsweise kann man Rock Antenne auf der Frequenz 87,9 MHz empfangen. In anderen Bundesländern wie Hessen oder Baden-Württemberg sendet der Sender auf anderen Frequenzen. Um die genaue Frequenz für deine Region herauszufinden, kannst du entweder auf der Website von Rock Antenne nachschauen oder deinen Radiosender manuell durchsuchen. Hast du schon versucht, Rock Antenne auf deinem Radio zu finden? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche Gewinnermittlung, Taschenbuch von Dieter Schneeloch,Stephan Meyering,Guido Patek, Vahlen,Betriebswirtschaftliche Steuerlehre Band 2: Steuerliche Gewinnermittlung, Taschenbuch Von Dieter Schneeloch,stephan Meyering,guido Patek, Vahlen, Franz, 978-3-8006-5472-7, Seitenanzahl: 23624,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Antenne optimal ausrichten, um DX (Fernempfang) zu verbessern?
1. Stelle sicher, dass deine Antenne frei von Hindernissen ist und möglichst hoch platziert ist. 2. Richte die Antenne in Richtung des Senders aus, den du empfangen möchtest. 3. Experimentiere mit verschiedenen Ausrichtungen und Winkeln, um das beste Signal zu erhalten. **
-
Wie hoch ist die maximale Reichweite für den DX-Fernempfang von Radiosignalen? In welchen Frequenzbereichen ist DX-Fernempfang am effektivsten?
Die maximale Reichweite für DX-Fernempfang von Radiosignalen kann mehrere tausend Kilometer betragen. Der DX-Fernempfang ist am effektivsten im Kurzwellenbereich zwischen 3 und 30 MHz. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
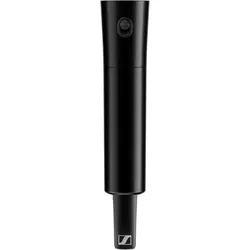
Sennheiser EW-DX SKM-S (R1-9), Frequenzbereich 520 - 607.8 MHzSennheiser EW-DX SKM-S (R1-9) Frequenzbereich 520 - 6078 MHz Robuster und vielseitiger Handsender mit Schalter 10 mW HF-Leistung mit einem Arbeitsbereich von bis zu 100 m Ladekontakte für geräteinternes Laden mit CHG 70N Permanentes E-Ink-Display- Parameter bleiben auf dem Bildschirm sichtbar, auch wenn das Gerät nicht eingeschaltet ist Programmierbare Stummschalttaste am EW-DX SKM-S- passen Sie das Gerät an Ihre professionellen Anforde:rungen an Funktionstasten- Steuerung aller Sendereinstellungen direkt über das Handmikrofon Verlängerte Laufzeit mit Lithium-Ionen-Akkus- bis zu 12 Stunden Betriebszeit Standard-Kapselschnittstelle- kompatibel mit einer breiten Palette von Sennheiser- und Neumann-Kapseln Trimmregler für den Mikrofoneingang Metallgehäuse Features: Handsender EW-DX SKM-S (ohne Kapsel) Leistungsmerkmale: Digitales Funksystem / UHF-Übertragung mit hoher Reichweite, Zuverlässigkeit und Skalierbarkeit Länderspezifische UHF-Frequenzbereiche mit Schalt:bandbreite von bis zu 88 MHz eInk-Display zeigt aktuelle Statusinformationen wie Frequenz, Kanal und Batteriestatus Robustes Metallgehäuse Programmierbare Mute-Taste zum Stummschalten des Audiosignals Kompatibel mit vielen Mikrofonmodulen für unter:schiedliche Anwendungszwecke Spannungsversorgung über zwei Batterien vom Typ AA 1,5 V oder einen Sennheiser BA 70 Akku (separat erhältlich) Technische Daten: Frequenzbereich Bluetooth® Low Energy: 2402 – 2480 MHz Eingangsspannung: 2,0 bis 4,35 V Eingangsstrom: < 300 mA Spannungsversorgung: 2 AA-Batterien 1,5 V (Alka:li-Mangan) oder Sennheiser BA 70 Akku (separt erhältlich) Sendeleistung: Audio-Link: 10 mW ERP (Bereich Y1-3: 12 mW ERP) / Bluetooth Low Energy: max 10 mW EIRP Bandbreite: 200 kHz Betriebstemperatur: zwischen -10 °:C und +50 °:C Abmessungen: 40 x 200 mm (ohne Mikrofonmodul) ( praktisches Beispiel mit Sennheiser MMD 835 Mikrofonmodul: 50 x 268 mm ) Gewicht: ca 195 g (ohne Mikrofonmodul) ( praktisches Beispiel mit Sennheiser MMD 835 Mikrofonmodul: ca 304 g ) Lieferumfang: Handsender EW-DX SKM Mikrofonklemme MZQ 1 Batterien (AA) separat erhältliches Zubehör: Akku: Sennheiser BA 70 Akku Mikrofonkapseln: MMD-, MME-,MMK-, und MM-Serie449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Welche Frequenz hat Antenne 1?
Welche Frequenz hat Antenne 1? Diese Frage ist nicht eindeutig zu beantworten, da die Frequenz einer Antenne von verschiedenen Faktoren abhängt. Dazu gehören beispielsweise die Art der Antenne, die verwendete Technologie (z.B. WLAN, Mobilfunk), der Einsatzzweck (z.B. Datenübertragung, Rundfunk) und die Region, in der die Antenne eingesetzt wird. Um die genaue Frequenz einer bestimmten Antenne zu bestimmen, ist es daher wichtig, weitere Informationen über die Antenne und ihren Einsatzzweck zu kennen. **
-
Welche Frequenz hat Hitradio Antenne?
Welche Frequenz hat Hitradio Antenne? Hitradio Antenne sendet auf der UKW-Frequenz 106,5 MHz in Niedersachsen und Bremen. Die genaue Frequenz kann je nach Standort variieren, daher ist es ratsam, die genaue Frequenz für die jeweilige Region zu überprüfen. Hitradio Antenne ist ein beliebter Radiosender in der Region und bietet ein abwechslungsreiches Programm mit aktuellen Hits und Unterhaltung. Wenn du also Hitradio Antenne hören möchtest, solltest du die entsprechende Frequenz für deine Region einstellen. **
-
Welche Frequenz hat Rock Antenne?
Rock Antenne sendet auf unterschiedlichen Frequenzen, abhängig von der Region. In Bayern beispielsweise kann man Rock Antenne auf der Frequenz 87,9 MHz empfangen. In anderen Bundesländern wie Hessen oder Baden-Württemberg sendet der Sender auf anderen Frequenzen. Um die genaue Frequenz für deine Region herauszufinden, kannst du entweder auf der Website von Rock Antenne nachschauen oder deinen Radiosender manuell durchsuchen. Hast du schon versucht, Rock Antenne auf deinem Radio zu finden? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.